Muitas empresas angolanas já vendem pelo Instagram e pelo WhatsApp, mas o pagamento continua a ser feito por transferência, com o comprovativo enviado por mensagem. Funciona, mas obriga alguém a conferir cada pagamento à mão, atrasa a entrega e deixa a empresa exposta a comprovativos falsificados.
Angola tinha 17,6 milhões de utilizadores de internet no fim de 2025, cerca de 44,8% da população, segundo o DataReportal. Cada vez mais clientes estão prontos para pagar online, desde que o processo seja simples e use um meio em que confiam.
Neste guia explicamos o que é o Gateway de Pagamentos Online da EMIS, o que o cliente vê quando paga com Multicaixa Express, como a empresa adere através do banco e o que deve preparar antes de ligar os pagamentos ao seu site.
O que é o Gateway de Pagamentos Online (GPO)
O GPO é um canal de pagamentos operado pela EMIS, a entidade que gere a rede Multicaixa, e disponibilizado às empresas pelos bancos comerciais. Foi lançado em Julho de 2020 para permitir que lojas online e sites recebam pagamentos de clientes em Angola.
O método principal é o Multicaixa Express: o cliente paga com o cartão Multicaixa associado à aplicação, sem escrever os dados do cartão no seu site. No lançamento, a EMIS anunciou mais dois métodos: pagamento por referência gerada pelo GPO e pagamento com cartões internacionais. A disponibilidade destes métodos varia de banco para banco. Por exemplo, a página do BNI ainda os mostra como "em desenvolvimento", enquanto o BFA apresenta o serviço como forma de receber pagamentos de cartões internacionais. Antes de decidir, confirme com o seu banco o que já está activo.
Como o cliente paga com Multicaixa Express
Do lado do cliente, o processo tem quatro passos:
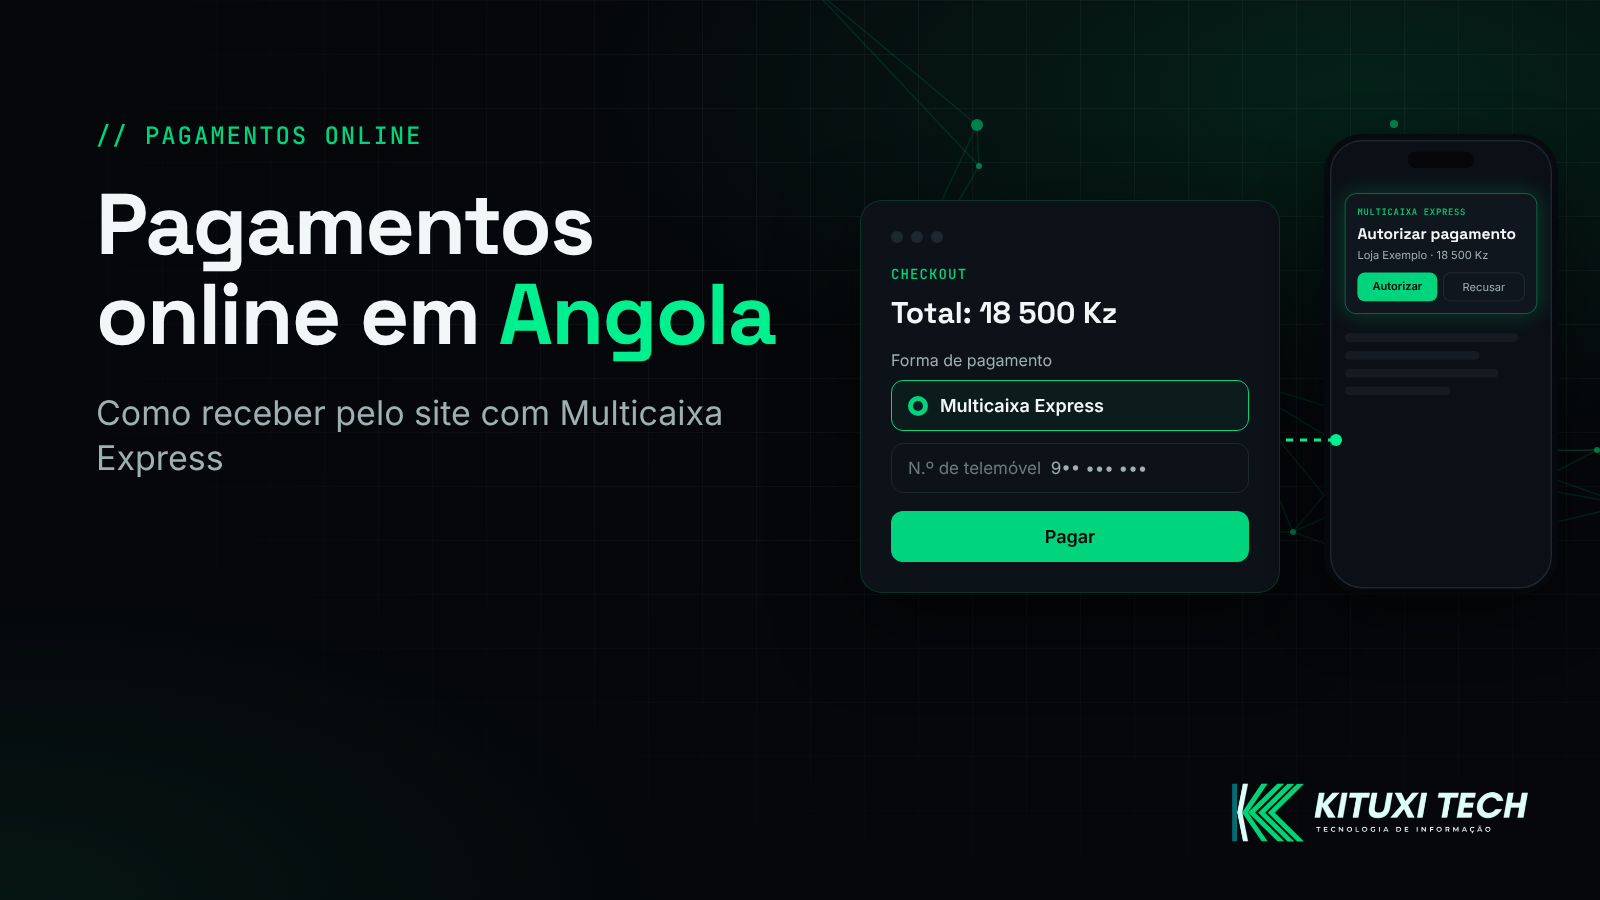
- No checkout do site, escolhe Multicaixa Express e indica o número de telemóvel associado à aplicação, ou lê um código QR com a app.
- Recebe uma notificação na aplicação Multicaixa Express (ou encontra o pedido no menu "Operações por autorizar").
- Confirma o valor e o nome do comerciante, escolhe o cartão e autoriza com o PIN.
- O site recebe a confirmação do pagamento e a encomenda avança.
Para o cliente, é muito parecido com pagar com QR numa loja física. Para a empresa, o pagamento fica registado no sistema, sem comprovativos para conferir.
O GPO trabalha com dois tipos de código QR. O QR dinâmico é gerado para cada compra, já com o valor certo. O QR estático é sempre o mesmo: o valor pode ser fixo ou introduzido pelo cliente, dentro de um mínimo e um máximo definidos pela empresa.
Como a empresa adere ao GPO
A adesão começa no banco onde a empresa tem conta. Na prática:
- Fale com o seu gestor de conta e peça a adesão ao Gateway de Pagamentos Online.
- Cumpra os requisitos do banco (documentação da empresa, conta e contrato).
- Escolha o tipo de integração: iFrame ou API (explicamos a diferença a seguir).
- Peça por escrito as comissões e os prazos em que o dinheiro chega à conta. A Multicaixa não publica estes valores: são definidos pelo banco.
Depois de activa, a empresa tem acesso a um portal de comerciante, onde gere os seus terminais virtuais e acompanha os pagamentos em tempo real.
iFrame ou API: qual escolher?
A integração por iFrame é a mais simples. O site inclui umas etiquetas de código e a janela de pagamento aparece dentro da sua loja. Antes de entrar em produção, há testes com a equipa de certificação da EMIS. É indicada para sites e lojas com catálogo simples que querem começar depressa.
A integração por API é completa. Dá mais controlo sobre a experiência de compra e serve também para aplicações móveis. Em contrapartida, é mais complexa e demora mais a certificar: além da certificação da solução, há uma inspecção de segurança à solução e à infraestrutura do comerciante. Faz sentido para lojas com volume, aplicações ou ligação directa ao sistema de gestão.
Uma regra prática: se o objectivo é começar a vender online nos próximos meses, comece pelo iFrame. Se os pagamentos têm de entrar automaticamente no stock, na facturação e numa app, avalie a API.
Não tem loja online? Há uma alternativa
Se ainda vende só pelas redes sociais, existe o TPA MULTICAIXA Code. O banco emite um código QR que a empresa partilha com os clientes, por exemplo no WhatsApp, numa proposta ou no balcão. O valor pode ser fixo ou ficar entre um mínimo e um máximo. O pedido faz-se no banco onde a empresa tem conta e destina-se a entidades públicas ou privadas legalmente constituídas.
É um bom primeiro passo: o cliente paga pela aplicação Multicaixa Express e a empresa deixa de depender de comprovativos enviados por mensagem.
O que preparar antes de ligar os pagamentos ao site
A integração técnica é só uma parte. Para que os pagamentos online resultem, prepare também:
- Catálogo com preços em kwanzas actualizados e stock confirmado.
- Páginas claras de entregas, trocas e devoluções, e uma política de privacidade alinhada com a Lei n.º 22/11 de Protecção de Dados Pessoais.
- Site com HTTPS, alojamento fiável e páginas rápidas no telemóvel.
- Confirmação automática: encomenda paga, mensagem ao cliente e aviso à equipa.
- Ligação à facturação: cada venda deve gerar a respectiva factura, sobretudo com a facturação electrónica a tornar-se obrigatória para mais empresas.
- Um processo definido para devoluções e reembolsos.
- Uma alternativa para valores altos: existem limites por operação e por dia nos pagamentos da rede Multicaixa, por isso confirme com o banco os limites que se aplicam ao seu caso.
Erros comuns a evitar
- Activar o botão de pagamento sem testar a compra completa no telemóvel, que é onde a maioria dos clientes compra.
- Não confirmar a encomenda automaticamente, deixando o cliente sem saber se o pagamento passou.
- Mostrar portes ou comissões só no último passo.
- Não ter ninguém a acompanhar o portal do comerciante nas primeiras semanas.
- Escolher a API quando o iFrame chegava, ou ficar no iFrame quando os pagamentos já precisam de entrar no sistema de gestão.
Perguntas frequentes
Preciso de ter uma loja online para receber por Multicaixa Express?
Não necessariamente. Com o TPA MULTICAIXA Code, o banco emite um código QR que pode partilhar com os clientes. A loja online passa a fazer sentido quando quer catálogo, encomendas e confirmação automática.
O cliente tem de escrever os dados do cartão no meu site?
Não. Com o Multicaixa Express, o cliente autoriza o pagamento na aplicação, com o PIN. O site não recebe os dados do cartão.
Quanto custa?
As comissões são definidas pelo banco que disponibiliza o serviço. Peça a tabela antes de assinar e compare com o custo de conferir transferências à mão.
Posso receber de clientes com cartões estrangeiros?
Depende do banco. O Multicaixa Express funciona com cartões Multicaixa; os pagamentos com cartões internacionais através do GPO não estão disponíveis da mesma forma em todos os bancos.
Como a Kituxi pode ajudar
A Kituxi cria websites e desenvolve software à medida em Angola. Podemos ajudar a planear o checkout, desenvolver a loja ou adaptar o site que já tem, tratar da parte técnica da integração seguindo os requisitos do seu banco e ligar as encomendas pagas aos seus processos internos, como avisos à equipa, stock e facturação.
Quer começar a receber pagamentos pelo site? Fale connosco em kituxi.com/contacto ou envie mensagem pelo WhatsApp para +244 925 680 529.
Fontes: Multicaixa (Gateway de Pagamentos Online; Lançamento da Gateway de Pagamento Online, 24/07/2020; FAQ Multicaixa Express); BNI (Gateway de Pagamentos Online); BFA (Gateway de Pagamento Online); EMIS (Instrutivo n.º 02/2025); DataReportal (Digital 2026: Angola). Consultadas a 18/10/2026.